

El mapa del cobre argentino: recursos, proyectos y el desafío de transformar potencial en producción
Martín Rodríguez


Argentina comparte con Chile la misma franja metalogenética andina, uno de los cinturones cupríferos más relevantes del mundo. Los grandes sistemas de pórfidos que explican el liderazgo chileno en exportaciones de cobre se prolongan hacia el lado argentino de la cordillera. Sin embargo, mientras Chile capitaliza esa geología con una industria consolidada y exportaciones por más de US$ 55.000 millones anuales en cobre, Argentina todavía no cuenta con producción cuprífera en operación.
Sin embargo, diferencia entre Argentina y Chile no es geológica, sino de desarrollo.
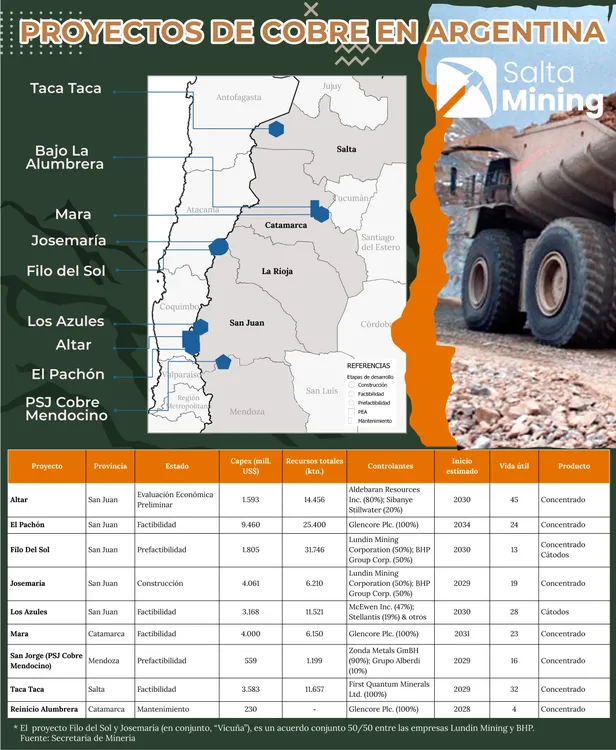
Argentina cuenta actualmente con nueve proyectos de cobre distribuidos en San Juan, Catamarca, Salta y Mendoza, que en conjunto representan una inversión proyectada de aproximadamente US$ 28.459 millones. La cartera incluye iniciativas en distintas etapas —desde prefactibilidad hasta construcción— y, considerando los cronogramas informados por las compañías, el inicio de operaciones se concentra hacia el final de la década, con un año promedio de arranque estimado en 2030, lo que posiciona a los próximos cinco años como un período clave para la definición financiera, regulatoria y operativa del desarrollo cuprífero argentino.


De acuerdo con estimaciones recientes (Quintrein, 2025), los recursos de cobre en territorio argentino ascienden a 115,76 millones de toneladas, mientras que las reservas probadas y probables alcanzan las 17,15 millones de toneladas, lo que representa aproximadamente el 1,8% de las reservas globales de cobre en 2024. En términos regionales, las reservas argentinas equivalen al 9,2% de las reservas de Chile y al 17,5% de las de Perú, dos actores centrales en la producción mundial del metal rojo.
El dato confirma que Argentina no parte de una base marginal. Por el contrario, dispone de una plataforma geológica significativa que ha ido expandiéndose en los últimos años como resultado de un presupuesto exploratorio sostenido y competitivo. La continuidad en la perforación profunda, la incorporación de tecnología y el avance en los modelos geológicos han permitido incrementar el conocimiento del subsuelo y ampliar el inventario de recursos.
Un estudio de Fund.ar (2025) refuerza esa dimensión estratégica al señalar que cinco proyectos argentinos —Filo del Sol, Josemaría, Los Heraldos/Lunahuasi, Los Azules y El Pachón— concentran el 1,2% de los recursos globales de cobre y el 0,4% de las reservas globales. Para un país que aún no produce cobre, la magnitud resulta relevante y ubica a Argentina dentro del radar internacional del desarrollo cuprífero.

Proyectos cupíferos
Según datos publicados por la Secretaría de Minería en su informe "Mercado de Cobre: Panorama internacional y perspectivas productivas para Argentina" de febrero 2026, la cartera nacional actualmente está compuesta por nueve proyectos distribuidos en cuatro provincias. San Juan, se presenta como el núcleo del desarrollo, mientras que Salta, Mendoza y Catamarca trabajan en proyectos con gran potencial minero.
San Juan concentra el núcleo del desarrollo cuprífero argentino con cinco proyectos de escala. Altar, ubicado en esa provincia, se encuentra en etapa de Evaluación Económica Preliminar, proyecta un Capex de US$ 1.593 millones, recursos totales por 14.456 kt, es controlado por Aldebaran Resources Inc. (80%) y Sibanye Stillwater (20%), prevé iniciar en 2030, tendría una vida útil de 45 años y produciría concentrado de cobre.
En la misma jurisdicción, El Pachón avanza en factibilidad con un Capex estimado en US$ 9.460 millones, recursos por 25.400 kt, bajo control de Glencore Plc. (100%), con inicio proyectado en 2034, una vida útil de 24 años y producción de concentrado de cobre.
También en San Juan, Filo del Sol se encuentra en prefactibilidad, contempla una inversión de US$ 1.805 millones, recursos totales por 31.746 kt, es desarrollado por Lundin Mining Corporation (50%) y BHP Group Corp. (50%), prevé iniciar en 2030, con una vida útil estimada de 13 años y producción de concentrado y cátodos.
Josemaría, actualmente en construcción, proyecta un Capex de US$ 4.061 millones, recursos por 6.210 kt, está controlado igualmente por Lundin Mining Corporation (50%) y BHP Group Corp. (50%), estima comenzar en 2029, con 19 años de vida útil y producción de concentrado.
Por su parte, Los Azules, en etapa de factibilidad, prevé una inversión de US$ 3.168 millones, recursos por 11.521 kt, bajo control de McEwen Inc. (47%), Stellantis (19%) y otros socios, con inicio estimado en 2030, una vida útil de 28 años y producción de cátodos.
En Catamarca, el proyecto Mara se encuentra en factibilidad, con un Capex proyectado de US$ 4.000 millones, recursos totales por 6.150 kt, controlado por Glencore Plc. (100%), con inicio estimado en 2031, una vida útil de 23 años y producción de concentrado. En la misma provincia, el Reinicio Alumbrera se encuentra en etapa de mantenimiento, prevé una inversión de US$ 230 millones, está bajo control de Glencore Plc. (100%), estima iniciar en 2028, con una vida útil proyectada de 4 años y producción de concentrado.
En Salta, Taca Taca avanza en etapa de factibilidad con un Capex de US$ 3.583 millones, recursos totales por 11.657 kt, es controlado por First Quantum Minerals Ltd. (100%), prevé iniciar en 2029, con una vida útil de 32 años y producción de concentrado.
En Mendoza, San Jorge – PSJ Cobre Mendocino se encuentra en prefactibilidad, proyecta una inversión de US$ 559 millones, recursos por 1.199 kt, bajo control de Zonda Metals GmbH (90%) y Grupo Alberdi (10%), con inicio estimado en 2029, una vida útil de 16 años y producción de concentrado.
Exploración
El potencial, además, podría ampliarse. Persisten amplias zonas del territorio nacional que aún no han sido exploradas de manera sistemática, lo que abre la posibilidad de revisar al alza las estimaciones actuales en el mediano plazo. En ese sentido, el contexto internacional de precios elevados del cobre, las mejoras regulatorias, la adhesión provincial al Régimen de Incentivo a Grandes Inversiones (RIGI) y el desarrollo tecnológico aplicado a la exploración y procesamiento podrían acelerar la conversión de recursos en reservas y de reservas en proyectos financiables.
La comparación con Chile sigue marcando la distancia entre potencial y producción. Pero la consolidación de recursos por más de 115 millones de toneladas y una cartera que ya representa una fracción visible del inventario global muestran que Argentina dejó de ser una promesa geológica para convertirse en un actor con peso propio en el mapa cuprífero internacional. El desafío ahora es sostener la exploración, consolidar las inversiones y transformar esa base geológica en exportaciones concretas durante la próxima década.


Gustavo Sáenz integra la comitiva de gobernadores que acompaña a Milei en la Argentina Week en París

SEGEMAR y la Universidad Nacional de Catamarca firmaron un acuerdo para fortalecer la minería y el conocimiento geocientífico

Milei presentará en París los megaproyectos de minería, energía y tecnología que buscan capital internacional

Minería y data centers: el Gobierno exige generación propia para los grandes consumidores de electricidad

El Gobierno nacional cuestiona los cupos provinciales y crece la disputa por el trabajo local con las provincias


Rio Tinto busca estudiantes avanzados de Geología para trabajar en una operación minera de Salta

POSCO Argentina busca Coordinador de Recursos Humanos para trabajar en la Puna

El litio argentino pisa el acelerador en 2026 y las exportaciones crecieron más del 190% en ocho meses

Récord de oro en Gualcamayo: una perforación detectó 1,51 kilos por tonelada

Catamarca logró abrir la traza que conecta Antofagasta de la Sierra con Fiambalá por Chuquisaca

Una capacitación en Salta aborda un desafío clave para la minería sobre cómo identificar y documentar patrimonio arqueológico.

Centenario-Ratones: Eramet solicitará el RIGI para una expansión de US$350 millones

Salta busca anticiparse a la demanda laboral de la minería con apoyo de la Unión Europea

Tolar Grande pone el foco en un problema que crece con las obras: qué hacer con los residuos

Formación minera en Salta: estudiantes de Metán realizarán prácticas en empresas del sector