El futuro del litio en el NOA: competitividad, proveedores y talento, las claves de la próxima etapa

Durante el 15° Seminario Internacional de Litio en Sudamérica los presidentes de las cámaras mineras de Jujuy, Salta y Catamarca analizaron el crecimiento de la actividad y plantearon la necesidad de generar condiciones estables para atraer inversiones y ampliar el impacto económico en las comunidades.
Jujuy08/10/2026Salta MiningSalta Mining

camaras mineras litio

Jujuy, Salta y Catamarca atraviesan una etapa de fuerte expansión minera, pero el crecimiento del litio abre nuevos desafíos para la región. Competitividad, exploración, infraestructura, formación profesional y desarrollo de proveedores fueron señalados como los factores que definirán la capacidad del noroeste argentino para atraer y sostener inversiones durante los próximos años.

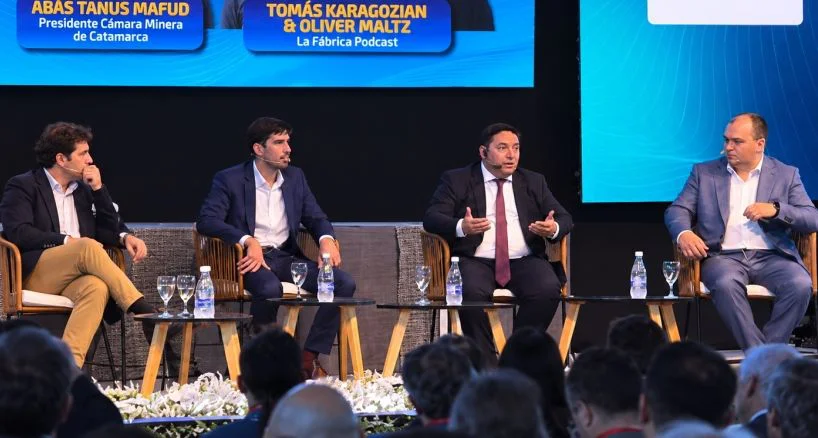
El diagnóstico surgió del panel “El noroeste minero, desde adentro: Tres cámaras empresarias y su diagnóstico ante una nueva etapa de desarrollo minero regional”, realizado durante la primera jornada del 15° Seminario Internacional de Litio en Sudamérica.

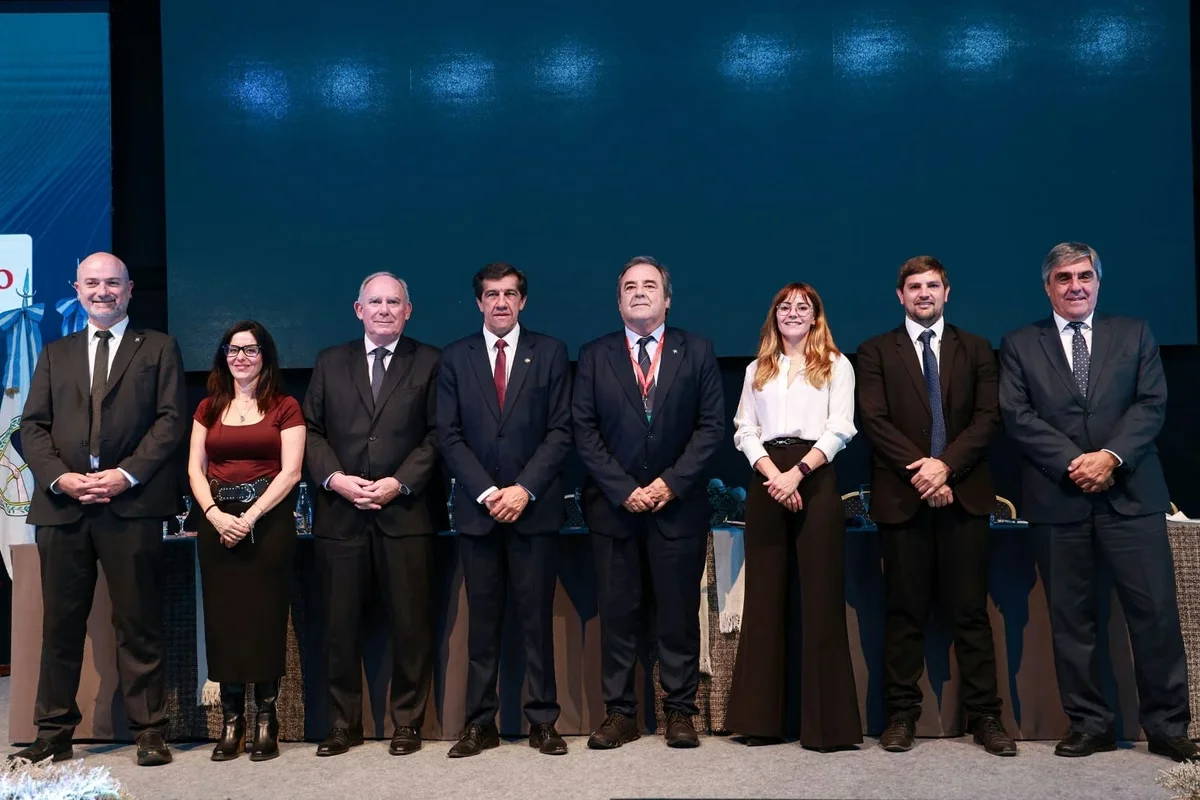
La mesa reunió a Arturo Pfister, presidente de la Cámara Minera de Jujuy; Juan Martín Gilly, titular de la Cámara de la Minería de Salta; y Abás Tanus Mafud, presidente de la Cámara Minera de Catamarca. Aunque cada provincia enfrenta una realidad productiva diferente, los dirigentes coincidieron en un punto: el potencial geológico por sí solo no alcanza para garantizar el crecimiento de la minería.

Competir por inversiones: una condición cada vez más determinante

Uno de los principales temas abordados fue la necesidad de mejorar el posicionamiento de Argentina frente a otros destinos mineros internacionales.

Para los representantes empresarios, la presión tributaria y las condiciones regulatorias siguen siendo variables determinantes a la hora de definir nuevas inversiones. En ese escenario, el Régimen de Incentivo para Grandes Inversiones (RIGI) fue considerado una herramienta relevante para reducir algunas de las desventajas que enfrenta el país.

Gilly resumió el diagnóstico sobre la competitividad argentina con una definición contundente:

“Argentina está muy alto, no somos competitivos con otros países”.

El planteo no se limitó a los proyectos que ya están próximos a producir. Para los empresarios, uno de los desafíos más importantes consiste en garantizar que continúe la exploración, debido a los extensos períodos que requiere la industria minera para transformar un descubrimiento en una operación productiva.

“Para eso necesitamos explorar”, aseveró Gilly.

La exploración aparece así como uno de los eslabones críticos para evitar que el actual ciclo de crecimiento pierda continuidad. Los proyectos que hoy generan producción deberán ser complementados, a futuro, por nuevos descubrimientos capaces de sostener la actividad y ampliar la cartera minera regional.

El talento humano se convierte en un factor estratégico

La transformación tecnológica de la industria también ocupó un lugar destacado en el debate.

Pfister puso como referencia una reciente experiencia en China, donde observó desarrollos vinculados con innovación y tecnología aplicados a distintos sectores productivos. A partir de esa experiencia, señaló que Argentina deberá acelerar la formación de capital humano para acompañar la evolución de la minería.

“Creo que ahí está la clave, la inteligencia artificial. Creo que nosotros, para salir adelante, tenemos que invertir en la educación”.

La incorporación de inteligencia artificial, automatización y nuevas tecnologías plantea una demanda creciente de profesionales y técnicos especializados, por lo que la formación universitaria y la capacitación en oficios aparecen como componentes cada vez más relevantes de la agenda minera.

RIGI y proveedores locales: cómo ampliar el impacto de las inversiones

La expansión de los grandes proyectos también plantea interrogantes para las empresas que integran las cadenas de abastecimiento.

Gilly señaló que el RIGI puede favorecer la llegada de capitales destinados a proyectos de gran escala, aunque reconoció las inquietudes existentes entre proveedores argentinos frente a la posibilidad de que determinados equipos e insumos sean adquiridos en el exterior.

En Salta, el crecimiento del entramado empresarial vinculado a la minería constituye uno de los indicadores de la expansión de la actividad: durante el intercambio se mencionó que la cantidad de proveedores pasó de aproximadamente 150 a 320 empresas.

Para Pfister, el desafío consiste en aprovechar el volumen de inversiones para desarrollar una cadena de valor nacional sin perder competitividad.

“No puede ser traer todo de afuera y que se lo deje a todos los proveedores sin nada”.

El planteo apunta a un equilibrio entre las necesidades de las compañías mineras y la posibilidad de que las pymes regionales puedan aumentar su participación en los proyectos, siempre que alcancen los niveles de calidad, productividad, seguridad y certificación requeridos por la industria.

Catamarca reclama previsibilidad y una estrategia propia

Desde Catamarca, Mafud puso el acento en una característica estructural de la minería: se trata de una actividad que demanda capital durante largos períodos y que asume elevados niveles de riesgo antes de alcanzar la producción.

“Somos una industria a riesgo, una industria a largo plazo”.

En consecuencia, consideró que la estabilidad normativa, la previsibilidad y la simplificación de los procedimientos resultan esenciales tanto para incentivar la exploración como para facilitar el desarrollo de nuevos proyectos.

Al mismo tiempo, planteó que Argentina puede tomar referencias de países con una extensa tradición minera, aunque sin trasladar modelos de manera automática.

“Tenemos que armar nuestro modelo”.

Tres provincias, una agenda minera regional

La cooperación entre las provincias del NOA fue otro de los puntos de coincidencia entre los dirigentes.

Mafud destacó experiencias desarrolladas en Jujuy y Salta que podrían ser aprovechadas en Catamarca, particularmente en materia de gestión y desarrollo de la actividad.

“Hay muy buenas cosas en Salta y Jujuy, que a mí me encantaría que estén en Catamarca”.

La posibilidad de compartir experiencias, herramientas y buenas prácticas aparece como una oportunidad para construir una agenda minera regional, en lugar de abordar de manera aislada los desafíos que enfrentan las tres provincias.

Para las cámaras, una mayor coordinación también podría contribuir a mejorar las condiciones generales de competitividad de la minería argentina.

El impacto económico llega más allá de las empresas mineras

La discusión sobre el desarrollo del litio también incorporó una dimensión territorial: cómo se distribuyen las oportunidades económicas generadas por los proyectos.

Los dirigentes empresariales señalaron que la incorporación de proveedores locales exige inversiones y capacitación, además del cumplimiento de estándares técnicos, ambientales, de seguridad e higiene.

Como ejemplo, Pfister mencionó experiencias desarrolladas por EXAR en la Puna, donde empresas y habitantes de comunidades cercanas lograron incorporarse a distintas actividades vinculadas con la operación minera.

Entre ellas, mencionó servicios de transporte y el traslado de cal hacia la empresa productora de litio, que permitió generar nuevas oportunidades para empresarios locales y miembros de comunidades originarias.

Catamarca también exhibió experiencias de participación de proveedores comunitarios en servicios vinculados con el transporte y otras actividades.

“El derrame está. El derrame existe”.

El concepto sintetiza una de las discusiones centrales de la nueva etapa minera: la expansión de las inversiones debe traducirse en una mayor integración de trabajadores, empresas y comunidades de las zonas donde se desarrollan los proyectos.

Las cifras que muestran el peso creciente de la minería

Los representantes de las tres cámaras aportaron durante el panel datos sobre empleo y exportaciones que permiten dimensionar el peso que adquirió la actividad en sus respectivas provincias.

En Jujuy, Pfister indicó que la minería genera aproximadamente 3.500 puestos de trabajo directos y otros 6.500 indirectos, y remarcó el nivel de registración de esos empleos.

También señaló que más del 80% de las exportaciones jujeñas corresponden a productos mineros, con una participación significativa del litio.

En Salta, Gilly sostuvo que la minería representa alrededor de 65% de las exportaciones provinciales y genera más de 6.000 empleos directos. Además, destacó el fuerte movimiento de trabajadores y recursos que generan los proyectos durante sus etapas de construcción.

Catamarca, por su parte, registró un incremento del 191% en sus exportaciones durante tres años, según el dato presentado por Mafud. Dentro de ese crecimiento, el litio representa aproximadamente 90% de las ventas externas provinciales.

Los indicadores muestran que la minería dejó de ser una actividad marginal para convertirse en un componente central de las economías del NOA.

Infraestructura y capacitación, las condiciones para la próxima etapa

La expansión prevista para los próximos años obliga a resolver también limitaciones estructurales.

Infraestructura, disponibilidad de trabajadores especializados y capacidad de los proveedores serán factores determinantes para acompañar el crecimiento de los proyectos mineros.

Desde Catamarca se anticipó el desarrollo de estudios específicos sobre las necesidades de infraestructura y los principales obstáculos productivos que deberá afrontar la provincia.

La formación de profesionales también aparece entre las prioridades. Si bien las provincias cuentan con programas orientados a la capacitación en oficios, los representantes empresariales consideraron necesario fortalecer especialmente la educación universitaria.

La posibilidad de dedicar futuros encuentros sectoriales exclusivamente a analizar la educación refleja la dimensión que adquirió este desafío: una minería más tecnológica necesita nuevos perfiles profesionales, técnicos y especializados.

El desafío: convertir el crecimiento del litio en desarrollo regional

El debate entre las cámaras mineras dejó planteada una conclusión que excede al mercado del litio.

El futuro minero del NOA dependerá tanto de la capacidad de atraer inversiones como de las condiciones que permitan sostenerlas en el tiempo.

Para ello, la región deberá avanzar simultáneamente en competitividad, exploración, infraestructura, estabilidad normativa, capacitación y fortalecimiento de proveedores.

Jujuy, Salta y Catamarca cuentan con recursos y proyectos que las posicionan en el mapa minero internacional. El desafío que plantearon sus representantes durante el seminario es ahora transformar ese potencial en una cadena de valor más integrada, con mayor participación empresarial local, empleo calificado y oportunidades concretas para las comunidades.

En ese escenario, la coordinación entre las tres provincias aparece como una de las herramientas para consolidar al NOA como uno de los principales polos mineros de Argentina, en una etapa en la que el litio continúa atrayendo inversiones y redefiniendo las perspectivas productivas de la región.

Te puede interesar
Lo más visto
Suscríbete nuestro newsletter para tener todas las novedades de la minería en tu email.